September 21, 2026, 2:05 am


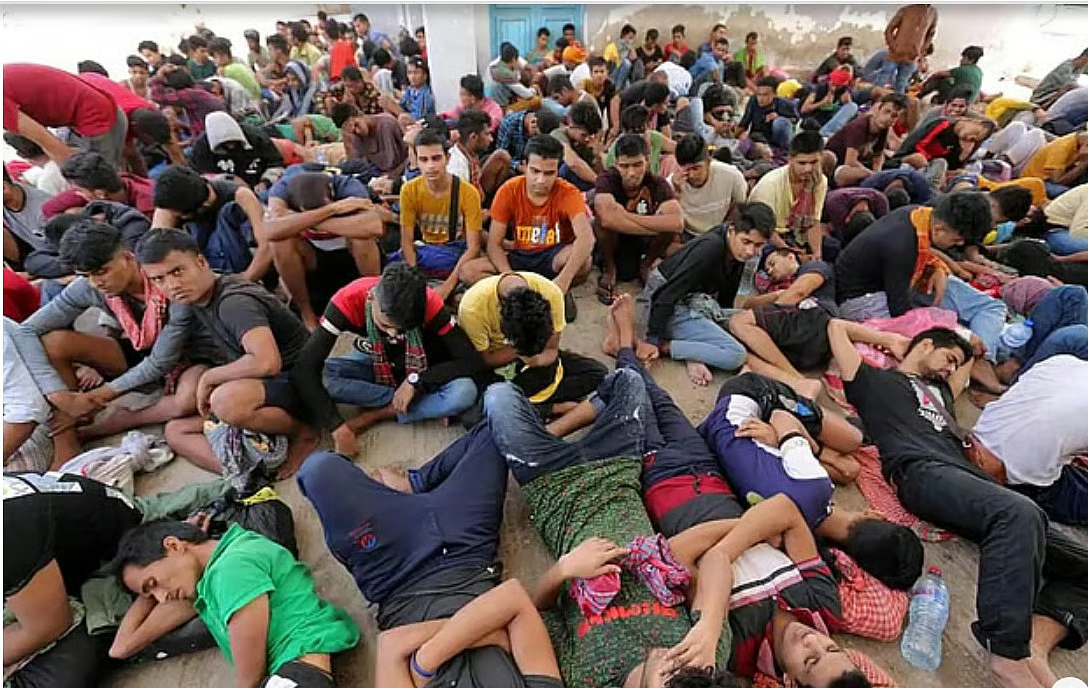
আজ ১২ আগস্ট, আন্তর্জাতিক যুব দিবস। ১৯৯৯ সালে জাতিসংঘ সাধারণ পরিষদ এই দিনটিকে তরুণদের সম্ভাবনা ও সংকট নিয়ে বিশ্বজুড়ে আলোচনার একটি বার্ষিক মঞ্চ হিসেবে স্বীকৃতি দেয়। এবারের প্রতিপাদ্য—‘ভিন্ন প্রেক্ষাপট, অভিন্ন আকাঙ্ক্ষা’। জাতিসংঘ এবার বিশেষভাবে দৃষ্টি দিচ্ছে স্বল্পোন্নত ও ভৌগোলিকভাবে সুবিধাবঞ্চিত দেশগুলোর তরুণদের দিকে। বাংলাদেশের তরুণেরাও ভিন্ন প্রেক্ষাপটে দাঁড়িয়ে একই আকাঙ্ক্ষা লালন করেন—মানসম্মত শিক্ষা, মর্যাদাপূর্ণ কাজ আর একটি স্থিতিশীল অর্থনৈতিক ভবিষ্যৎ। আর ঠিক এই দিনটিতেই বাংলাদেশকে ভাবতে হচ্ছে একটি কঠিন প্রশ্ন নিয়ে—বাংলাদেশ কি তরুণদের অর্থনৈতিক শক্তিতে রূপান্তর করতে পারছে, নাকি বার্ধক্যের দিকে ধাবিত হচ্ছে?
জাতিসংঘের হিসাবে বাংলাদেশের জনসংখ্যা এখন প্রায় ১৭ কোটি ৭৮ লাখ, যার প্রায় ৬৫ শতাংশ কর্মক্ষম বয়সের। গত বছর ১৫ থেকে ২৪ বছর বয়সী তরুণের সংখ্যা ছিল ৩ কোটি ৩৩ লাখ, কিন্তু জাতিসংঘের সাম্প্রতিক প্রতিবেদন বলছে, সংখ্যাটি এখন থেকেই কমতে শুরু করেছে এবং ২০৫০ সাল নাগাদ নেমে দাঁড়াবে ৩ কোটি ১০ লাখে। উল্টো দিকে, দেশের প্রতি দশজনের একজনের বয়স এখনই ৬০ বা তার বেশি, আর জাতিসংঘ জনসংখ্যা তহবিলের (ইউএনএফপিএ) পূর্বাভাস অনুযায়ী ২০৫০ সাল নাগাদ এই হার ১৩ শতাংশ ছাড়িয়ে যাবে। জাপান বা দক্ষিণ কোরিয়া আগে ধনী হয়ে পরে বার্ধক্যের চাপ সামলেছে; বাংলাদেশের সামনে উল্টো ঝুঁকি—কাঙ্ক্ষিত আয়ের পর্যায়ে পৌঁছানোর আগেই জনসংখ্যা কাঠামো বয়স্ক হয়ে পড়া।
সংখ্যার চেয়েও অস্বস্তিকর হলো উৎপাদনশীলতার ব্যবধান। সেন্টার ফর পলিসি ডায়ালগের (সিপিডি) ‘বাংলাদেশ স্টেট অব দ্য ইকোনমি ২০২৫’ প্রতিবেদনে পরিকল্পনা কমিশনের সাধারণ অর্থনীতি বিভাগের (জিইডি) তথ্য উদ্ধৃত করে বলা হয়েছে, ২০২৫ সালে বাংলাদেশে প্রতি ঘণ্টায় শ্রম উৎপাদনশীলতা ছিল মাত্র ৮ দশমিক ৭ ডলার, যা দক্ষিণ এশিয়ার মধ্যে সর্বনিম্ন। একই সময়ে ভিয়েতনামে এই হার ১২ দশমিক ৪, ভারতে ১০ দশমিক ৭, শ্রীলঙ্কায় ১৮ এবং চীনে ১৯ দশমিক ৮ ডলার। অন্যদিকে দেশের ৮৪ শতাংশ কর্মসংস্থানই এখনো অপ্রাতিষ্ঠানিক খাতে। জনমিতিক লভ্যাংশ তখনই প্রকৃত লভ্যাংশ, যখন এই বিপুল কর্মক্ষম জনগোষ্ঠী উচ্চ উৎপাদনশীল খাতে যুক্ত হয়।
আন্তর্জাতিক মুদ্রা তহবিল (আইএমএফ) গত জুলাইয়ে সতর্ক করেছে, প্রয়োজনীয় সংস্কার না হলে চলতি ২০২৬-২৭ অর্থবছরে জিডিপির প্রবৃদ্ধি নেমে আসতে পারে মাত্র ৩ দশমিক ৫ শতাংশে, মধ্যমেয়াদে তা ৩ শতাংশের নিচেও নামতে পারে। বিশ্বব্যাংক অবশ্য কিছুটা আশাবাদী—তাদের হিসাবে চলতি অর্থবছরে প্রবৃদ্ধি দাঁড়াতে পারে ৪ দশমিক ৬ শতাংশে। এশীয় উন্নয়ন ব্যাংকের (এডিবি) হিসাবেও ২০২৫-২৬ অর্থবছরে প্রবৃদ্ধি ছিল ৩ দশমিক ৭ শতাংশ, যা চলতি ২০২৬-২৭ অর্থবছরে বেড়ে সাড়ে ৪ শতাংশে পৌঁছাতে পারে। সংখ্যায় কিছুটা ফারাক থাকলেও তিন সংস্থাই মূল সুরে একমত—রাজস্ব আহরণের দুর্বলতা, ব্যাংক খাতের ভঙ্গুরতা ও নীতিগত অস্পষ্টতা অর্থনীতির গতি কমিয়ে দিচ্ছে।
মূল্যস্ফীতিও থাকবে উদ্বেগজনক—এডিবির সাম্প্রতিক পূর্বাভাসে চলতি অর্থবছরে তা দাঁড়াতে পারে ৮ দশমিক ৮ শতাংশে, যা দক্ষিণ এশিয়ার মধ্যে সর্বোচ্চদের একটি। এই সতর্কবার্তাকে সংকটের ঘণ্টা না ধরে সংস্কারের ডাক হিসেবে নেওয়াই বিচক্ষণতার কাজ। রাজস্ব আহরণ, ব্যাংক খাতের সুশাসন ও নীতিগত সংস্কার বিলম্বিত হলে সবচেয়ে বড় মূল্য দিতে হবে তরুণদেরই, কারণ ধীরগতির অর্থনীতি নতুন কর্মসংস্থান তৈরি করতে পারে না। ২০১০ সাল থেকে বাংলাদেশের স্টার্টআপগুলো ৪৬০টির বেশি চুক্তিতে মোট ১১২ কোটি ৬০ লাখ ডলারের বিনিয়োগ সংগ্রহ করেছে, যা তরুণদের উদ্ভাবনী শক্তির প্রমাণ দেয়।
তবে প্রকৃত ঝুঁকি লুকিয়ে আছে বার্ষিক বিনিয়োগের ওঠানামায়। ২০২১ সালে এসেছিল ৪৩ কোটি ৪০ লাখ ডলার ৯৪টি চুক্তির বিপরীতে, কিন্তু ২০২৪ সালে তা উল্লেখযোগ্যভাবে কমেছে। ২০২৫ সালে ১২ কোটি ৪০ লাখ ডলারের মাধ্যমে সামান্য ঘুরে দাঁড়ালেও তার প্রায় পুরোটাই এসেছে একটিমাত্র বড় চুক্তি থেকে। অর্থাৎ সংকট শুধু মূলধনের অভাব নয়, নির্ভরযোগ্য দেশীয় বিনিয়োগ-কাঠামোর অনুপস্থিতি। এই প্রেক্ষাপটে ২০২৬-২৭ অর্থবছরের বাজেটে কিছু ইতিবাচক পদক্ষেপ এসেছে। স্টার্টআপ ও তরুণ উদ্যোক্তা তহবিল আগের ২০০ কোটি থেকে বাড়িয়ে ৫০০ কোটি টাকা করা হয়েছে। ফ্রিল্যান্সিং ও কনটেন্ট নির্মাণ থেকে আয় সম্পূর্ণ করমুক্ত করা হয়েছে, স্টার্টআপের টার্নওভার কর শূন্যে নামানো হয়েছে।
তবে ঘোষণা আর বাস্তবায়নের মধ্যে ফারাক থেকেই যায়। জামানত ও আমলাতান্ত্রিক প্রক্রিয়া পার হওয়ার সক্ষমতার অভাবে অনেক প্রণোদনা প্রকৃত উদ্যোক্তাদের কাছে পৌঁছায় না। তরুণ উদ্যোক্তাদের জন্য সবচেয়ে বাস্তব ঝুঁকি আসছে ব্যাংক খাতের ভেতর থেকেই। সাম্প্রতিক মাসগুলোয় একের পর এক শিল্প গ্রুপের ঋণ খেলাপি হওয়ার ঘটনায় ব্যাংকগুলো নতুন ঋণ বিতরণে অত্যন্ত সতর্ক হয়ে পড়েছে। ঋণ আদায়ে কঠোর নজরদারি ও ঋণ পুনর্গঠনে ব্যাংকগুলোর দীর্ঘসূত্রতা এই সংকটকে আরও গভীর করেছে। অথচ সম্ভাবনাও কম নয়—চট্টগ্রামে সম্প্রতি এক মতবিনিময় সভায় বাংলাদেশ ব্যাংকের একটি কনসেপ্ট পেপারে উঠে এসেছে, শুধু সঠিক নীতি সহায়তা পেলে তরুণরা উৎপাদনশীল খাতে বড় ধরনের বিপ্লব ঘটাতে সক্ষম।
সার্বিক পরিস্থিতি সামাল দিতে বাংলাদেশ ব্যাংক বন্ধ কারখানা সচল করতে ২০ হাজার কোটি টাকার একটি তহবিল ঘোষণা করেছে, মাত্র ৭ শতাংশ সুদে। তবে উদ্যোক্তাদের অভিযোগ, এই সুবিধা পেতে ‘ক্লিন সিআইবি রিপোর্ট’-এর শর্ত জুড়ে দেওয়া হয়েছে—ফলে যে প্রতিষ্ঠানের সহায়তা সবচেয়ে বেশি প্রয়োজন, সে-ই আবার শর্তের কারণে বাদ পড়ার ঝুঁকিতে। এই দ্বৈত সংকট—জামানতের কড়াকড়ি ও সংকুচিত ঋণপ্রবাহ—তরুণ উদ্যোক্তাদের সেই পুরোনো ‘মিসিং মিডল’ সমস্যায় আটকে রাখছে। এর সঙ্গে যুক্ত হয়েছে জ্বালানি সংকট ও উচ্চমূল্যের কাঁচামাল, যা নতুন ব্যবসার টিকে থাকাকে কঠিন করে তুলেছে।
শ্রীলঙ্কা ২০২২ সালের ভয়াবহ সংকট কাটিয়ে মাত্র তিন বছরে ঘুরে দাঁড়িয়েছে, যা প্রমাণ করে সংস্কারের রাজনৈতিক সদিচ্ছা থাকলে গভীর সংকট থেকেও দ্রুত পুনরুদ্ধার সম্ভব। ভারত ২০১৫ সাল থেকে জাতীয় দক্ষতা উন্নয়ন কর্মসূচির মাধ্যমে কোটি কোটি তরুণকে শিল্পের চাহিদাভিত্তিক প্রশিক্ষণ দিয়ে দক্ষতা অর্জনকে জাতীয় মর্যাদার বিষয়ে পরিণত করেছে। এই অভিজ্ঞতাগুলোর সাধারণ শিক্ষা একটাই—তরুণ উন্নয়ন কোনো একক মন্ত্রণালয়ের কাজ নয়; শিক্ষা, শিল্প, অর্থনীতি ও আর্থিক খাতের সমন্বিত জাতীয় কৌশলেই এখানে ফল মেলে।
দ্বিতীয়ত, ঘোষিত ৪০০ ও ৫০০ কোটি টাকার তহবিল ও করছাড়ের সুফল যেন প্রকৃত অর্থে নতুন ও ছোট উদ্যোক্তাদের কাছে পৌঁছায়, তা নিশ্চিত করতে বিতরণ প্রক্রিয়া সহজ ও স্বচ্ছ করতে হবে। আমলাতান্ত্রিক জটিলতা কমিয়ে ডিজিটাল প্ল্যাটফর্মের মাধ্যমে ঋণ আবেদন ও যাচাই প্রক্রিয়া সম্পন্ন করা এখন সময়ের দাবি। তরুণদের কেবল চাকরির বাজারে ঠেলে না দিয়ে তাদের উদ্যোক্তা হিসেবে গড়ে তোলার জন্য দীর্ঘমেয়াদী মেন্টরশিপ ও বাজার সংযোগের ব্যবস্থা করা প্রয়োজন।
তৃতীয়ত, শিক্ষাব্যবস্থাকে বাজারের চাহিদার সঙ্গে সামঞ্জস্যপূর্ণ করতে হবে। বর্তমানে যে বিপুল সংখ্যক তরুণ স্নাতক হয়েও বেকার থাকছেন, তার মূল কারণ দক্ষতা ও চাহিদার মধ্যে বিশাল ব্যবধান। কারিগরি শিক্ষা ও বৃত্তিমূলক প্রশিক্ষণের ওপর জোর না দিলে জনমিতিক লভ্যাংশ জনমিতিক বিপর্যয়ে রূপ নিতে পারে। চতুর্থত, অপ্রাতিষ্ঠানিক খাতের তরুণ কর্মীদের জন্য সামাজিক সুরক্ষা ও দক্ষতা উন্নয়নের বিশেষ কর্মসূচি গ্রহণ করতে হবে, কারণ দেশের সিংহভাগ তরুণ এখানেই কাজ করছেন।
পরিশেষে, তারুণ্যের শক্তিকে কাজে লাগাতে হলে প্রয়োজন একটি সাহসী ও স্বচ্ছ অর্থনৈতিক কাঠামো। তরুণ প্রজন্ম কেবল দেশের বোঝা নয়, বরং তারাই আগামীর চালিকাশক্তি। যদি সঠিক সময়ে সংস্কারের মাধ্যমে তাদের জন্য একটি অনুকূল পরিবেশ নিশ্চিত করা যায়, তবেই বাংলাদেশ বার্ধক্যের ঝুঁকি কাটিয়ে একটি সমৃদ্ধ অর্থনীতি হিসেবে নিজেকে প্রতিষ্ঠিত করতে পারবে। আন্তর্জাতিক যুব দিবসের অঙ্গীকার হোক—তরুণদের জন্য শুধু সুযোগ নয়, বরং তাদের সক্ষমতা বিকাশের জন্য একটি টেকসই ও অন্তর্ভুক্তিমূলক ব্যবস্থা গড়ে তোলা।
২০১০ সাল থেকে বাংলাদেশের স্টার্টআপগুলো ৪৬০ টির বেশি চুক্তিতে মোট ১১২ কোটি ৬০ লাখ ডলারের বিনিয়োগ সংগ্রহ করেছে, যারমধ্যে সিংহভাগ বিদেশি উৎসের; দেশীয় বিনিয়োগ মাত্র ৭ কোটি ৬০ লাখ ডলার।
২০২৫ সালে ১২ কোটি ৪০ লাখ ডলারের মাধ্যমে সামান্য ঘুরে দাঁড়ালেও তার প্রায় পুরোটাই এসেছে একটিমাত্র বড় চুক্তি থেকে, মূলধনের ৯৯ শতাংশই ছিল বিদেশি উৎসের।
স্টার্টআপ ও তরুণ উদ্যোক্তা তহবিল আগের ২০০ কোটি টাকা থেকে দ্বিগুণ করে ৪০০ কোটি টাকা করা হয়েছে, আর প্রযুক্তি ও কৃত্রিম বুদ্ধিমত্তাভিত্তিক উদ্যোক্তাদের জন্য নতুন ৫০০ কোটি টাকার একটি পৃথক তহবিলও যুক্ত হয়েছে।
ফ্রিল্যান্সিং ও কনটেন্ট নির্মাণ থেকে আয় সম্পূর্ণ করমুক্ত করা হয়েছে, স্টার্টআপের টার্নওভার কর শূন্যে নামানো হয়েছে, আর ৫০ লাখ টাকা পর্যন্ত টার্নওভারের ক্ষুদ্র ও মাঝারি উদ্যোগকে সম্পূর্ণ করমুক্ত রাখা হয়েছে।
এই সংকট ও সম্ভাবনা—দুই ক্ষেত্রেই তরুণদের অগ্রাধিকার দেওয়ার দাবি রাখে।
এপ্রিলে জ্বালানি তেলের দাম রেকর্ড পর্যায়ে বাড়ানো হয়েছে, জুনে বিদ্যুতের দামও অস্বাভাবিকভাবে বেড়েছে খুচরা ও পাইকারি পর্যায়ে।
এই মূল্যবৃদ্ধির আঘাত সবচেয়ে বেশি লাগে যাদের দরকষাকষির ক্ষমতা সবচেয়ে কম, অর্থাৎ তরুণ ও ক্ষুদ্র উদ্যোক্তাদের ওপর।
প্রতিষ্ঠিত শিল্পগোষ্ঠী ব্যয়বৃদ্ধির চাপ পণ্যমূল্যে সমন্বয় করে নিতে পারে; সদ্য শুরু করা তরুণ উদ্যোক্তার সেই সামর্থ্য নেই।
উৎপাদন-পরিবহন ব্যয় বাড়ে, আবার ক্রেতার ক্রয়ক্ষমতা কমায় বিক্রিও কমে—দুই দিক থেকেই চাপ আসে একসঙ্গে।
অন্তত ব্যবসার প্রথম দুই-তিন বছরের জন্য ক্ষুদ্র ও তরুণ উদ্যোক্তাদের জন্য লক্ষ্যভিত্তিক জ্বালানি ভর্তুকি বিবেচনা করা যেতে পারে।
সিঙ্গাপুরে জীবনব্যাপী দক্ষতা উন্নয়নের একটি কর্মসূচি চালু আছে, যেখানে একবার পড়াশোনা শেষ করাই যথেষ্ট ধরা হয় না।
বাংলাদেশেও এ দিকে প্রাতিষ্ঠানিক সূচনা হয়েছে জাতীয় দক্ষতা উন্নয়ন কর্তৃপক্ষ (এনএসডিএ) গঠনের মাধ্যমে।
বেসরকারি খাতও ভূমিকা রাখছে—যেমন প্রাইম ব্যাংকের ‘প্রাইমএকাডেমিয়া’ প্ল্যাটফর্মের অধীন ‘এমপাওয়ারিং ইয়ুথ’ কর্মসূচি বিশ্ববিদ্যালয় শিক্ষার্থীদের সঙ্গে ব্যাংকিং খাতের পেশাজীবীদের সরাসরি সংযুক্ত করছে, আর্থিক সাক্ষরতা, অর্থ ব্যবস্থাপনা ও মক ইন্টারভিউয়ের মতো বাস্তবভিত্তিক অনুশীলনের মাধ্যমে।
তবে একটি-দুটি প্রাতিষ্ঠানিক উদ্যোগে এই সংকুচিত সময়ের সমাধান মিলবে না; দক্ষতা, অর্থায়ন, প্রযুক্তি, বাজার ও পরামর্শ—এই পাঁচ উপাদান একসঙ্গে নিশ্চিত করা গেলেই তরুণদের অর্থনৈতিক অংশগ্রহণ কাঙ্ক্ষিত মাত্রায় পৌঁছাতে পারে।
তৃতীয়ত, বন্ধ কারখানা পুনরুজ্জীবন তহবিলের শর্তগুলো ব্যবসায়ীদের সামগ্রিক সুবিধার কথা মাথায় রেখে পুনর্বিবেচনা করে প্রকৃত সম্ভাবনাময় প্রতিষ্ঠান চিহ্নিত করার একটি সুনির্দিষ্ট মূল্যায়ন কাঠামো দরকার।
চতুর্থত, জ্বালানি ও বিদ্যুতের মূল্যবৃদ্ধির আঘাত থেকে নতুন ও ক্ষুদ্র উদ্যোক্তাদের সাময়িক রক্ষায় লক্ষ্যভিত্তিক ভর্তুকি বিবেচনা করা যেতে পারে।
পঞ্চমত, শিক্ষা ও শিল্পের কার্যকর সংযোগ, বাধ্যতামূলক ইন্টার্নশিপ এবং কৃত্রিম বুদ্ধিমত্তা, তথ্য-বিশ্লেষণ ও আর্থিক সাক্ষরতাকে মূলধারার শিক্ষার অংশ করতে হবে।
কারণ বাল্যবিবাহ, কিশোরী মাতৃত্ব ও মজুরিবৈষম্য এখনো তরুণীদের অর্থনৈতিক অংশগ্রহণের পথে বড় বাধা—তা দূর না হলে জনমিতিক লভ্যাংশের অর্ধেক সম্ভাবনাই অব্যবহৃত থেকে যাবে।
সম্পাদকঃ লিপু খন্দকার।
অফিসঃ ১/২-বি, সাগুফতা ডি-লরেল (লেবেল-৯), কমলাপুর বাজার রোড, ঢাকা-১০০০, বাংলাদেশ।
মোবাইলঃ ০১৬৩২-২২২২২৬, ০১৭১১-২২৯৪৮৯
ইমেইলঃ deshibanglatv@gmail.com


Leave a Reply